ИИ индустрията се нуждае от 6 трилиона долара годишни приходи, за да оправдае бума на дейта центровете
Снимка: Business Insider / CoreWeave
Глобалният сектор на изкуствения интелект трябва да генерира годишни приходи от поне 6 трилиона долара до 2031 г., за да оправдае астрономическите капиталови разходи за изграждане на дейта центрове и енергийна инфраструктура [1]. Това показва нов макроикономически доклад, цитиран от The National и анализиран в Hacker News [1]. Данните подчертават нарастващата пропаст между инвестициите в хардуер и реалната възвръщаемост от корпоративен софтуер [1].
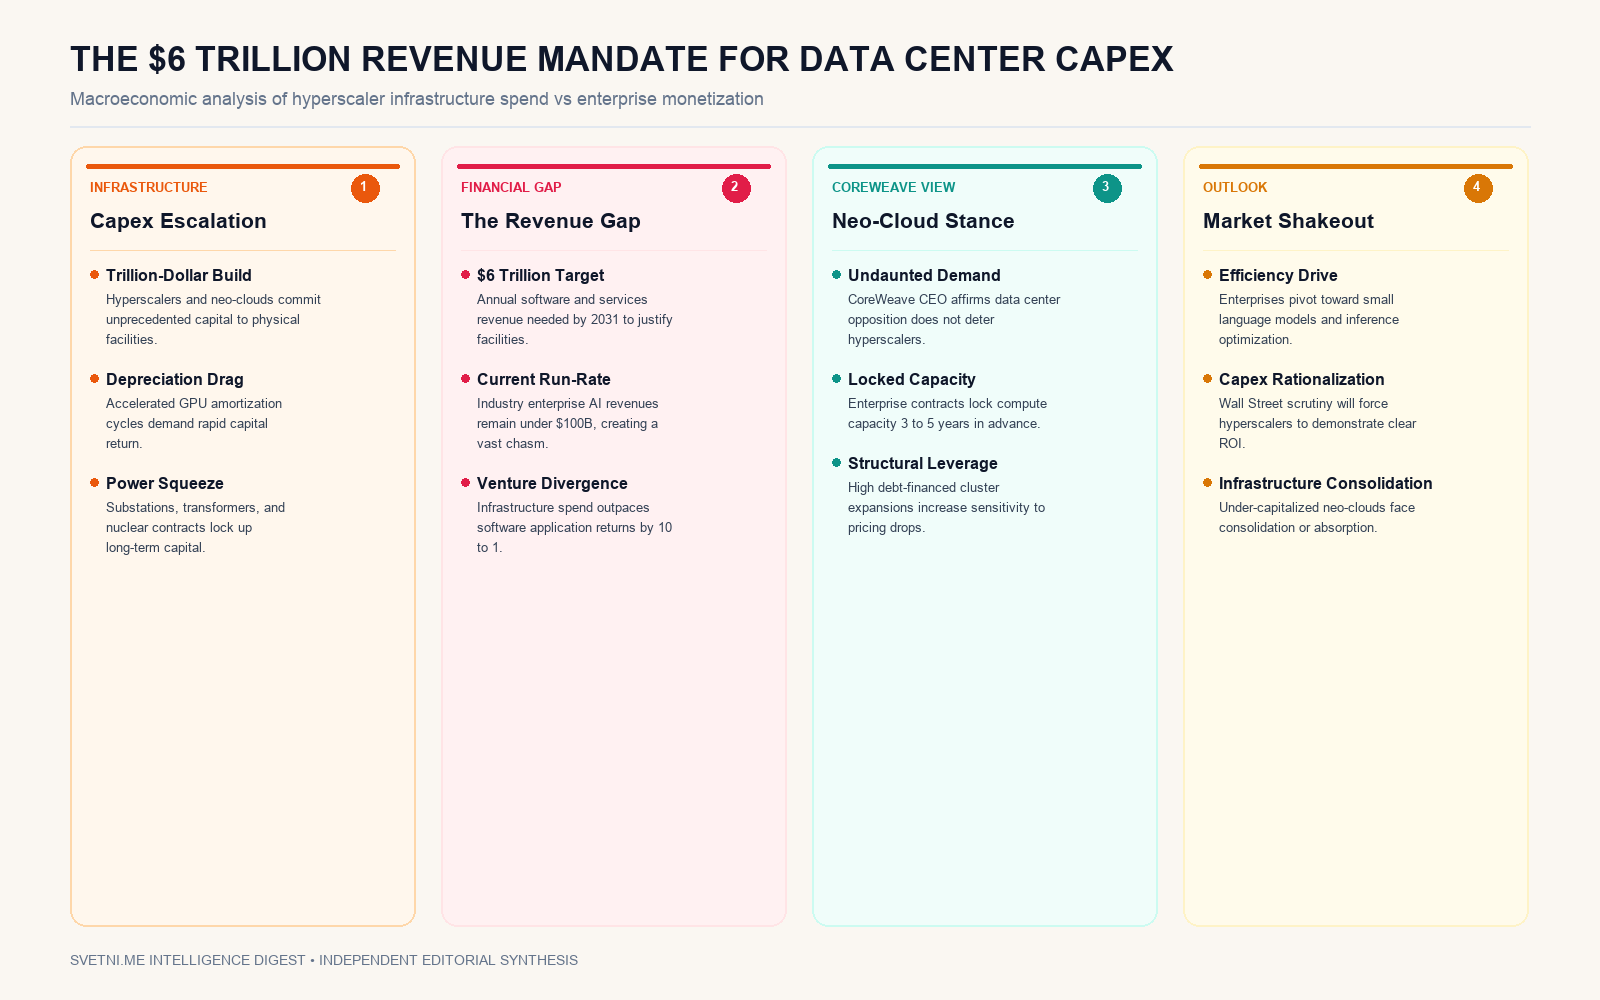
Инфографика: Светни.ме
Инфраструктурният бум и позицията на Neo-Cloud операторите
Анализът изчислява, че разходите за чипове на Nvidia, течно охлаждане, ядрени енергийни договори и нови далекопроводи налагат бърза амортизация [1]. За разлика от традиционната телекомуникационна инфраструктура, графичните ускорители остаряват морално за едва три до четири години, което прави невъзможно разсрочването на капиталовите инвестиции за десетилетия напред [1].
Въпреки притесненията на икономистите, доставчиците на специализирана облачна инфраструктура запазват агресивен темп на експанзия [2]. Главният изпълнителен директор на CoreWeave Майкъл Интратор заяви в интервю за Business Insider, че нарастващото недоволство на местните общности срещу шума и консумацията на енергия от дейта центровете по никакъв начин не намалява търсенето от страна на ИИ гигантите [2]. Според Интратор големите клиенти продължават да сключват дългосрочни договори за резервиране на гигаватов капацитет години напред [2].
Амортизационният парадокс и рискът от инфраструктурен надкапацитет
Разминаването между физическата цена на изчислителната мощ и способността на крайния бизнес да я монетизира поставя началото на класически цикъл на свръхинвестиции. При сегашните темпове общите приходи от крайни ИИ приложения в световен мащаб все още са далеч под границата от 100 милиарда долара, което изисква почти експоненциален растеж в рамките на пет години.
Амортизационният капан е най-опасен за силно задлъжнелите нео-облачни компании. Те използват дългово финансиране срещу обезпечение в GPU клъстери, разчитайки на фиксирани наемни цени на час. Ако обаче оптимизацията на малките модели и дистилацията намалят търсенето на сурова изчислителна мощ за инференция, маржовете на тези оператори ще се сринат рязко под тежестта на лихвените плащания.
Крайната фаза на този процес ще принуди Уолстрийт и корпоративните бордове да преминат от фаза на безконтролно трупане на капацитет към строго измерване на възвръщаемостта (ROI). Това неизбежно ще доведе до консолидация на пазара на дейта центрове и отпадане на играчи, които не притежават собствен приложен софтуерен стек.