AI победи дипломираните счетоводители по бързина и точност, но не може да закрие отчетите без надзор
Снимка: The Decoder / Mercor Research
Широкомащабно емпирично проучване на платформата Mercor хвърли светлина върху реалното състояние на автоматизацията в корпоративните финанси: съвременните гранични AI модели убедително побеждават дипломираните експерт-счетоводители (CPA) по скорост и математическа точност, но все още са напълно неспособни да извършат автономно закриване на счетоводните книги без човешки надзор [1].
Изследването подлага на пряко сравнение екипи от опитни финансови специалисти и водещи разсъждаващи модели върху реални казуси от корпоративната практика по стандартите GAAP и IFRS. В тестовете за бързина изкуственият интелект се справя 14 пъти по-бързо с откриването на аритметични несъответствия и съгласуването на сложни банкови извлечения в рамките на модерния сектор на /pages/fintech.html.
Лимитите на машинната преценка при субективни оценки
Провалът на алгоритмите настъпва в момента, в който задачата излезе извън рамките на твърдите аритметични правила и навлезе в областта на субективната професионална преценка. В съвременното счетоводство (/pages/accounting.html) закриването на тримесечието изисква взимане на решения относно:
- Оценка на риска от несъбираемост на вземания и провизиране на загуби.
- Обезценка на нематериални активи и патенти в условия на пазарна волатилност.
- Признаване на бъдещи приходи от комплексни многофазови договори.
В тези гранични ситуации моделите демонстрират склонност към механично оптимизиране на цифрите, като често халюцинират правдоподобни, но юридически необосновани обосновки. Без опитен счетоводител, който да валидира мотивите, компанията рискува тежки регулаторни санкции по време на външен финансов одит (/pages/auditing.html).
Правни бариери и отговорност по Sarbanes-Oxley
Освен технологичните лимити, непреодолима бариера пред пълната автоматизация остава действащото законодателство и държавно регулиране (/pages/regulation.html). Според прочутия американски закон Sarbanes-Oxley (SOX), изпълнителните и финансовите директори носят лична наказателна отговорност за верността на вътрешните финансови контроли.
Нито една застрахователна компания не би се съгласила да покрие риска от финансови манипулации, ако счетоводните книги се подписват от невронна мрежа. Това налага запазването на модела на „хибриден надзор“ при внедряването на /pages/enterprise-ai.html.
Дългосрочни системни и макроикономически последици
Изследването на счетоводната автоматизация разкрива фундаменталната разлика между изчислителната мощ и институционалната отговорност. Машината може да обработи милиони трансакции за секунда с нулева аритметична грешка, но тя не може да поеме риска за последиците от своите решения, защото няма какво да загуби: софтуерният код не може да бъде глобен, не може да влезе в затвора и не може да носи морална вина.
Тази реалност преструктурира цялата бяла якичка в корпоративния свят. Счетоводната професия няма да изчезне, но тя ще се освободи от механичното въвеждане на данни в таблици и ще се трансформира в дейност по верификация на алгоритмични решения и управление на риска. Финансовите експерти на бъдещето ще бъдат преди всичко одитори на изкуствен интелект, способни да разчетат скритите допускания на модела и да защитят финансовия интегритет на предприятието пред държавните регулатори.
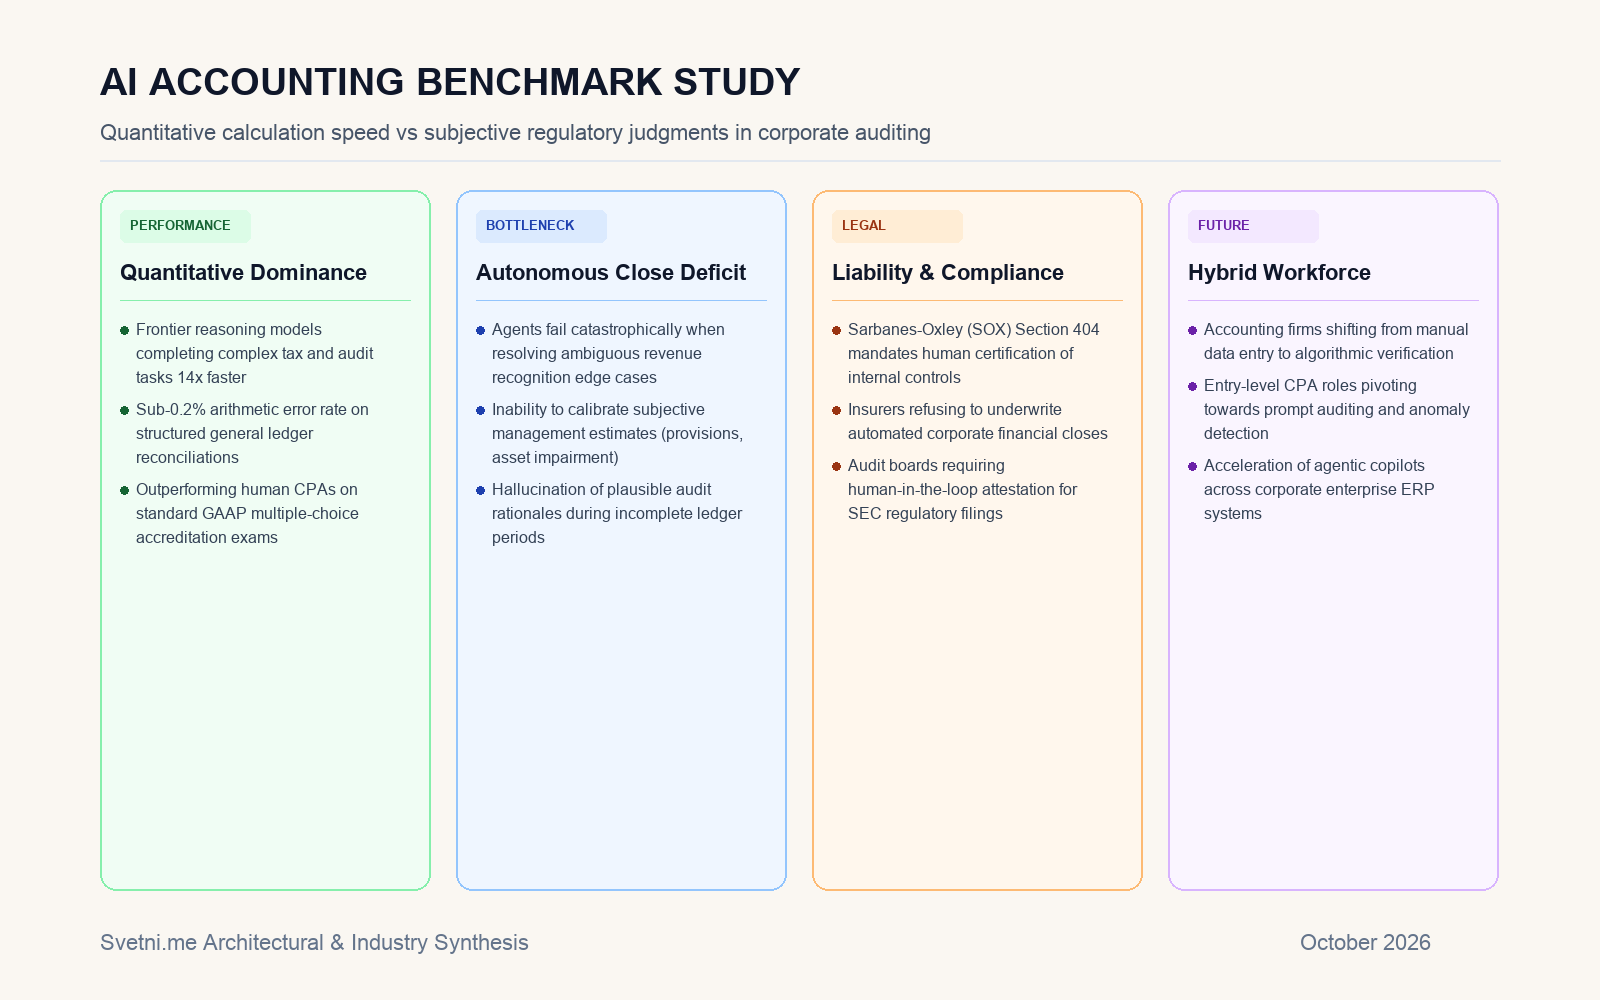
Инфографика: Сравнителен анализ на скоростта на изчисления и способността за автономно закриване на отчети.