Уолстрийт стартира първия фючърсен пазар за AI изчислителна мощ и мегаватови деривативи
Снимка: Bloomberg / Machine Brief Archive
Водещите финансови борси на Уолстрийт и Чикагската стокова борса (CME) официално обявиха старта на първия стандартизиран пазар за фючърси върху изчислителна мощ [1]. Новите финансови инструменти позволяват търговия, хеджиране и спекулация с бъдещи доставки на GPU капацитет, измерван в терафлопи и мегават-часове.
Тази стъпка бележи историческото съзряване на сектора: изчислителната мощ окончателно напуска категорията на тясно специализираните ИТ услуги и се нарежда редом с петрола, природния газ, медта и пшеницата като фундаментална световна търгуема суровинна стока.
Защо индустрията се нуждае от финансови деривативи?
Досега стартъпите и лабораториите за изкуствен интелект бяха изправени пред драматичен финансов риск при планиране на тренировъчни пробези за гранични модели:
- Волатилност на спот цените: При поява на ново поколение модел търсенето на GPU сървъри експлодираше, удвоявайки спот тарифите на облачните доставчици за броени дни.
- Железни многогодишни договори: За да си гарантират достъп до чипове, компаниите бяха принудени да подписват твърди 3- до 5-годишни договори с доставчици като AWS, Azure или CoreWeave на стойност стотици милиони долари, рискувайки фалит при промяна в пазарните условия.
- Невъзможност за хеджиране: Финансовите директори нямаха инструмент, чрез който да фиксират цената на изчисленията за следващата година без да замразяват реален ликвиден капитал.
„Точно както авиокомпаниите хеджират цената на самолетното гориво с фючърси, за да гарантират билетите си, така и AI лабораториите днес могат да купят ноемврийски фючърс за петафлопи и да защитят бюджета си срещу пазарен дефицит,“ обяснява директорът по стокови деривативи на водеща инвестиционна банка [1].
Механика на новите деривативни договори
Въведените финансови деривативи следват прецизни стандарти:
- Стандартен контракт „1 PetaFLOP-Month“: Базовият договор дефинира доставката на 1 петафлоп непрекъсната FP16 изчислителна производителност с гарантирана пропускателна способност на паметта за период от 30 дни.
- Арбитраж с енергийните пазари: Търговците вече търгуват т.нар. „Compute-to-Power Spread“ – разликата между цената на електроенергията на мегаватчас в Тексас или Норвегия и цената на генерираните AI токени.
- Физическа и парична доставка: При падеж контрактът може да се уреди чрез предоставяне на криптографски валидиран достъп до сертифициран Tier-4 център за данни или чрез парично сетълмент плащане на базата на референтен борсов индекс.
Дълбок финансов и технологичен анализ
Появата на фючърсен пазар за изчисления променя из основи икономиката на изкуствения интелект. Той премахва зависимостта на стартъпите от диктата на технологичните монополи и създава ликвиден вторичен пазар, където неизползваните сървърни мощности могат да бъдат монетизирани във всяка секунда.
В същото време обаче навлизането на чистия спекулативен капитал на Уолстрийт крие нови рискове: цената на интелектуалния ресурс на човечеството ще зависи от пазарни спекулации, деривативни ливъриджи и макроикономически лихвени проценти.
Едно е сигурно: изчислителната мощ е новата кръв на световната икономика, а нейната цена вече се определя на търговските подове на световните борси.
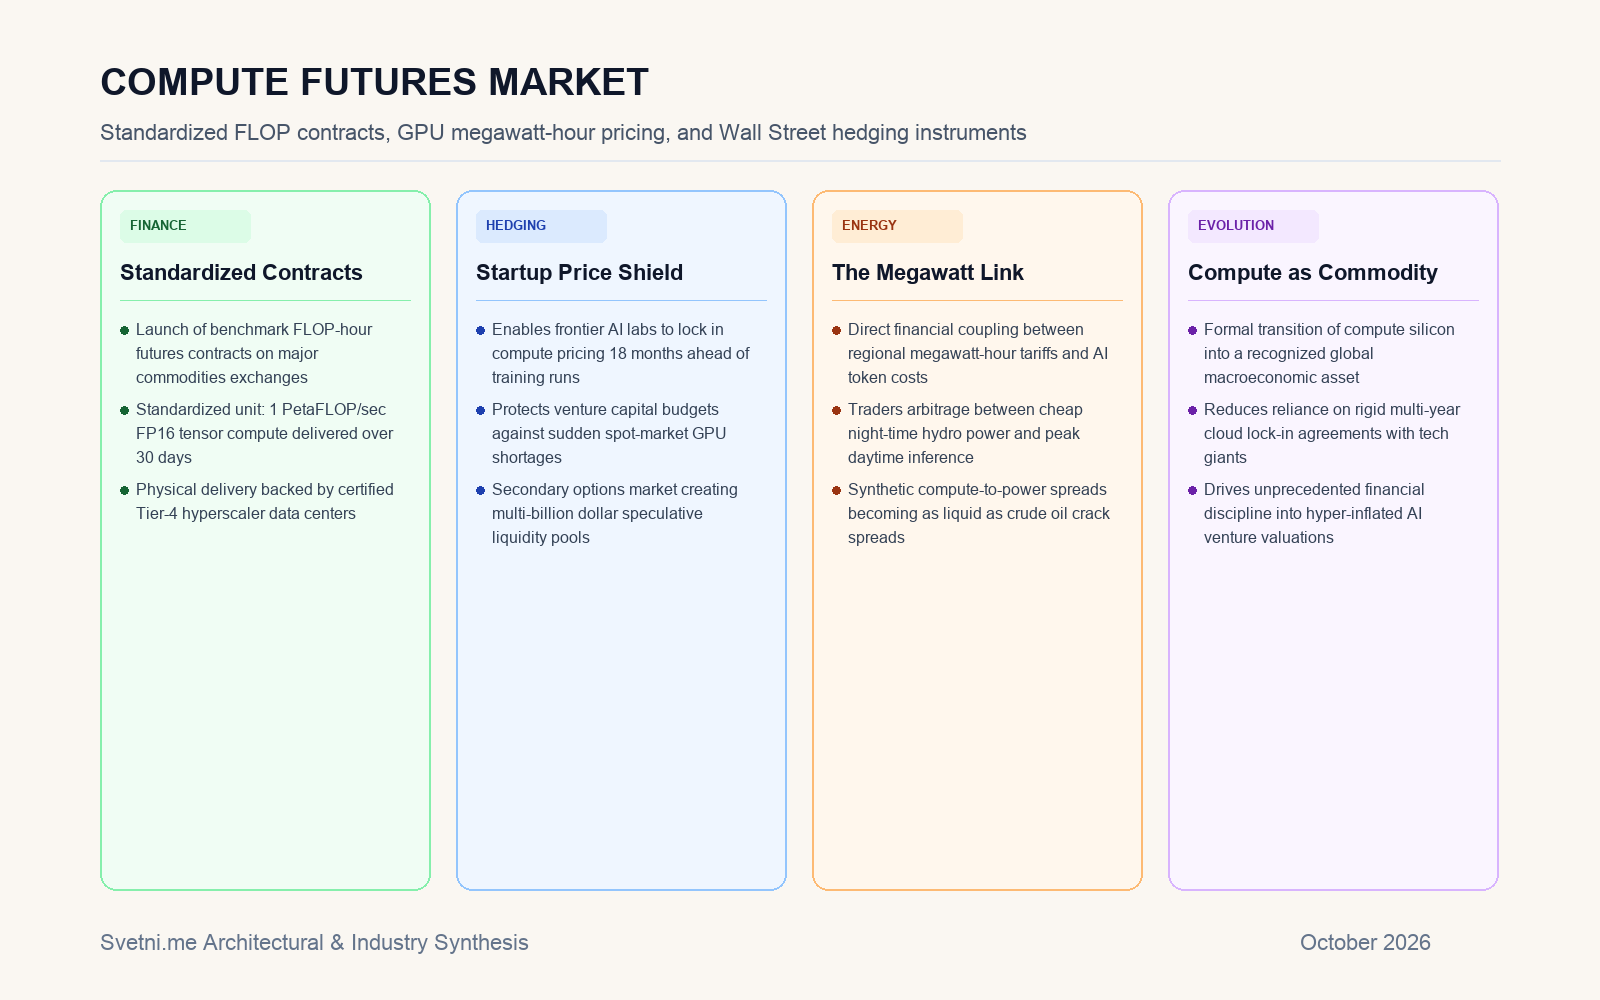
Инфографика: Структура на фючърсните договори за терафлопи, механизъм на хеджиране и връзка с енергийните пазари