Apollo: Изкуственият интелект не носи финансова възвращаемост извън технологичния сектор
Източник: Business Insider / Getty Images
Въпреки стотиците милиарди долари капиталови разходи (CapEx), насочени към изграждане на дейта центрове и закупуване на хардуерни ускорители, изкуственият интелект до момента не е донесъл никаква измерима финансова възвръщаемост на компаниите извън тесния технологичен сектор [1]. Това заяви главният икономист на инвестиционния гигант Apollo Global Management Торстен Слок в обстоен анализ на финансовите отчети на компаниите от индекса S&P 500.
Според количествените данни на Apollo, докато доставчиците на чипове и облачни платформи бележат рекордни приходи от инфраструктурния бум, при предприятията от традиционните сектори – производство, здравеопазване, търговия на дребно и финанси – няма статистически забележимо подобрение в оперативния марж или ръста на приходите на база внедрени генеративни инструменти. Това повдига сериозни въпроси относно реалната стойност на възвращаемостта от ИИ (AI ROI) в краткосрочен и средносрочен план.
Прегряване на капиталовите разходи и илюзията за производителност
Докладът на Слок очертава драстично разминаване между корпоративната риторика и счетоводната реалност. Докато над 70% от изпълнителните директори в Fortune 500 споменават генеративния изкуствен интелект в своите тримесечни конферентни разговори, реалните пилотни проекти остават ограничени до рутинни задачи: генериране на вътрешни обобщения, чернови на писма и базов анализ на клиентски въпроси.
Това явление съживява класическия парадокс на производителността, формулиран от Робърт Солоу през 1987 г., когато масовата компютъризация на офисите първоначално не доведе до измерим икономически растеж. В днешния случай проблемът се задълбочава от високата цена на корпоративните API лицензи и специализираните консултантски услуги, които изяждат потенциалните икономии от спестено човешко време.
Дългосрочни макроикономически и пазарни последици
Анализът на Apollo маркира повратна точка в отношението на Уолстрийт към инвестициите в изкуствен интелект. Периодът на безкритично капиталово субсидиране, в който всяко споменаване на невронни мрежи водеше до автоматичен скок в пазарната капитализация, отстъпва място на строго счетоводно изискване за доказване на паричните потоци.
В дългосрочен план неспособността на масовите корпорации да монетизират разходите си за изкуствен интелект крие риск от прекъсване на инфраструктурната верига. Ако клиентите на софтуерни платформи свият бюджетите си за генеративни инструменти поради липса на резултати, хиперскейлърите ще бъдат принудени да редуцират поръчките си за изчислителен капацитет. Това би охладило цялата индустрия на чипове и центрове за данни, насочвайки пазара към по-устойчиви, вертикално специализирани решения с директна бизнес стойност.
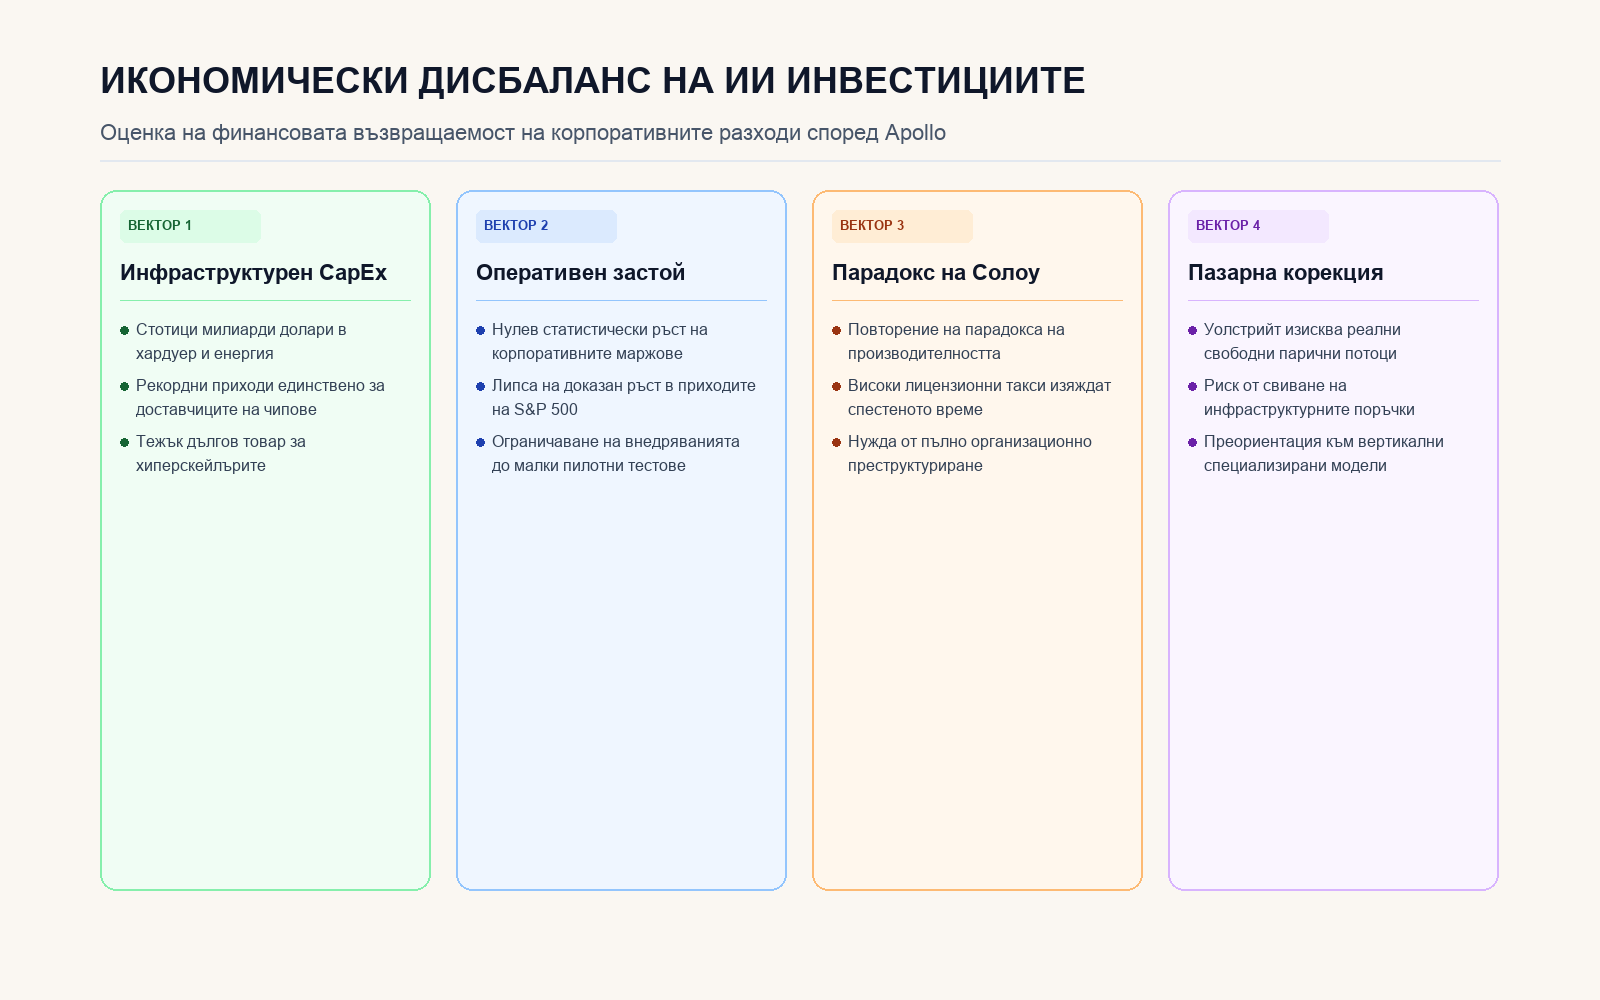
Четири ключови измерения на капиталовия дисбаланс при корпоративното внедряване на ИИ