Blackstone предупреждава: Anthropic може да не получи инвестиционен кредитен рейтинг след своето IPO
Източник: Financial Times / Blackstone
Инвестиционният колос Blackstone отправи официално предупреждение към дълговите пазари, че стартъпът Anthropic рискува да не покрие критериите за инвестиционен кредитен рейтинг след дългоочакваното си първично публично предлагане (IPO) [1]. Анализаторите на кредитните пазари изразяват опасения относно колосалните дългосрочни финансови ангажименти на компанията за наем на изчислителна мощност и липсата на ясен буфер при евентуално свиване на пазара.
Тежестта на неизпълнените облачни договори (Take-or-Pay)
В центъра на безпокойството на Blackstone стоят многомилиардните договори от тип „вземи или плати“ (take-or-pay), които Anthropic сключи с облачни доставчици като AWS и Google Cloud за резервиране на милиони клъстерни часове. За разлика от класическите софтуерни компании (SaaS), чиито разходи за сървъри са променливи и спадат при намаляване на клиентската активност, производителите на базови модели са фиксирали задължения за десетки милиарди долари за години напред, превръщайки ги в структурен оперативен дълг.
Разликата между пазарна капитализация и дългова платежоспособност
Докато на пазара на дялов капитал Anthropic се радва на астрономически оценки, базирани на експлозивния ръст на приходите от семейството модели Claude, рейтинговите агенции като Moody's и S&P прилагат коренно различна консервативна методология. За кредитните анализатори отрицателният свободен паричен поток и зависимостта от чести капиталови инжекции представляват сериозен ликвиден риск при неблагоприятна фаза на икономическия цикъл.
Прецедент за ликвидността на дълговите пазари в сектора на изкуствения интелект
Ако Anthropic бъде класифицирана под инвестиционния клас в спекулативния сегмент (High Yield), това ще има тежки последствия за цялостната финансова архитектура на AI лабораториите. Компании с рейтинг под BBB- са изправени пред значително по-високи лихвени премии при емитиране на корпоративни облигации, а големите институционални пенсионни фондове и застрахователни дружества имат законови забрани да купуват техния дълг. Това би ограничило възможностите на Anthropic да финансира бъдещите си обучителни клъстери чрез облигационни емисии, принуждавайки я да разчита единствено на разводняване на акционерния капитал или на неизгодни квази-дългови споразумения с хиперскейлърите. Случаят подчертава края на ерата на „безплатните пари“ в изкуствения интелект и настъпването на стриктна кредитна дисциплина, при която реалната парична печалба измества прогнозния теоретичен потенциал.
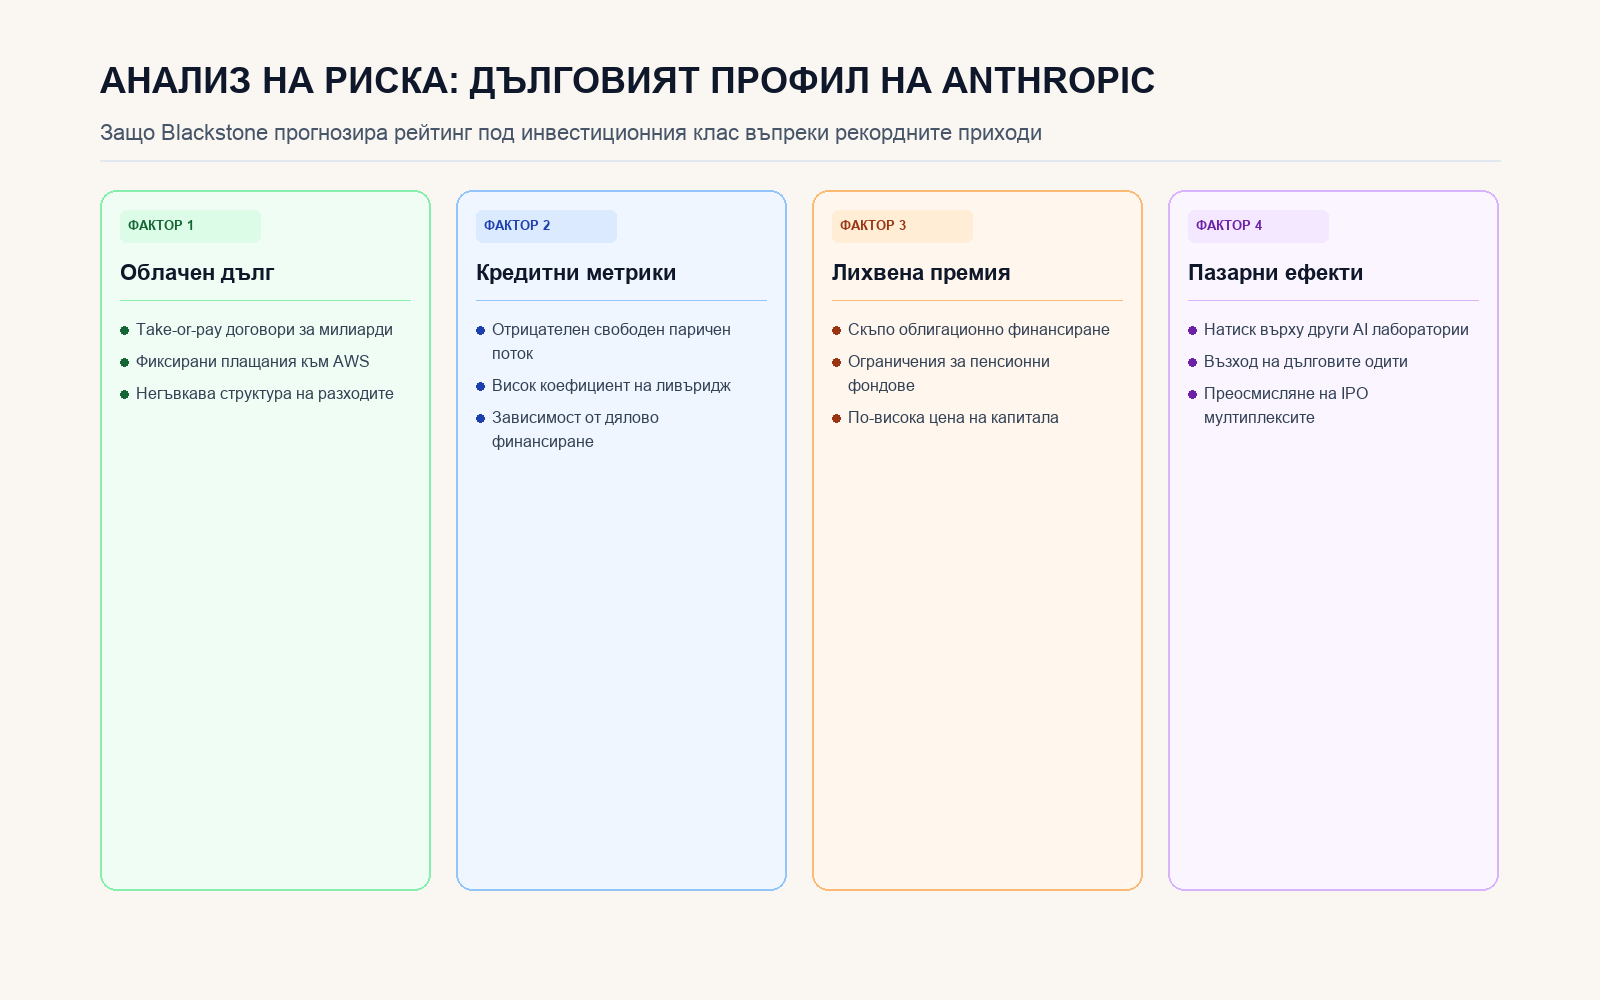
Оценка на оперативния ливъридж, облачните ангажименти и институционалния достъп до капитал.