Anthropic отчита 12-кратен ръст на приходите, но трупа загуба от $23 милиарда преди своето IPO
Източник: The Decoder / Anthropic
Американската лаборатория за изкуствен интелект Anthropic внесе коригиран проспект S-1 във Федералната комисия по ценните книжа и фондовите борси на САЩ, разкривайки дванадесеткратно увеличение на тримесечните приходи на годишна база [1]. Финансовият доклад обаче хвърля дълбока сянка върху инвестиционния пазар, след като стана ясно, че кумулативната нетна загуба на компанията достига стряскащите $23 милиарда, движена почти изцяло от дългосрочни договори за GPU клъстери.
Експоненциален корпоративен растеж на Claude в enterprise сегмента
Корпоративните интеграции на флагманския модел Claude 3.5 Sonnet превърнаха Anthropic в предпочитан доставчик за хиляди софтуерни компании и финансови институции. Способностите на модела в писането на сложен код и автоматизацията на работни процеси катапултираха приходите от абонаменти и API извиквания до нива, немислими само преди година. Въпреки това, всеки спечелен долар приходи е съпроводен от близо три долара капиталов и оперативен разход.
Структурният капан на дългосрочните облачни ангажименти
Основният фактор за мащабната загуба не са заплатите на инженерите, а непогасяемите договори за наем на хардуер в облаците на Amazon Web Services и Google Cloud. При фиксирани капиталови разходи за изчислителна мощност, всяко ново обучение на frontier архитектури налага паралелно поддържане на гигантски масиви от графични ускорители, създавайки касов дефицит, който може да бъде покрит единствено чрез ново дългово или капиталово финансиране.
Илюзията за софтуерен марж и кризата в юнит-икономиката на базовите модели
Финансовият отчет на Anthropic поставя под фундаментален въпрос дългогодишния постулат на Силициевата долина, че генеративният изкуствен интелект може да възпроизведе 80-процентните брутни маржове на традиционния софтуер като услуга (SaaS). Когато оперативният разход на продукта зависи пряко от консумацията на електричество, скъпоструваща течна терморегулация и непрекъснато амортизиращ се хардуер, компанията започва да прилича повече на тежко индустриално предприятие или ютилити оператор. Ако Wall Street откаже да оцени Anthropic по класическите мултипликатори за софтуерни гиганти, компанията ще бъде принудена да прибегне до частен кредит с висока лихва или да вдигне рязко крайните цени за бизнеса, рискувайки да отблъсне най-големите си клиенти към по-икономични алтернативи с отворен код.
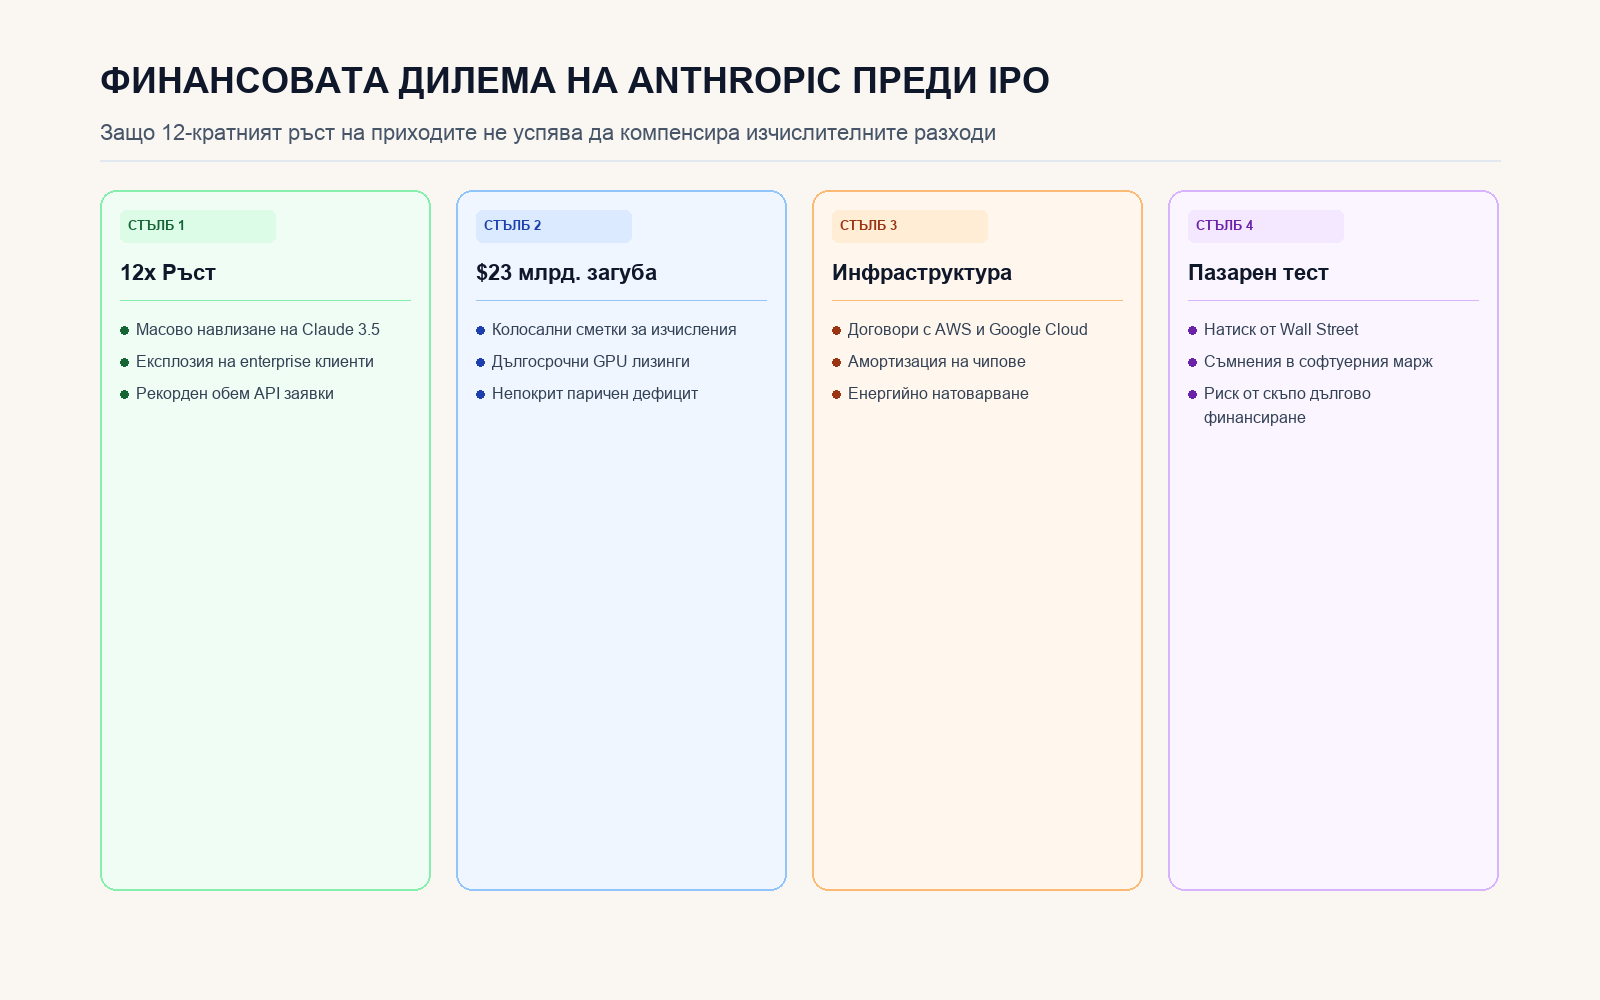
Анализ на финансовите показатели от формуляр S-1, разходите за облак и кредитния риск.